

iWallet Türkiye
iWallet Türkiye
- 4,3
- 678.00 Değerlendirme
- 100.00K
- İndirmeler
- Free
- Fiyat
Ekran Görüntüleri
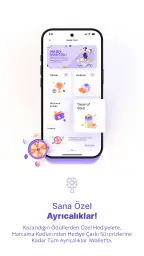
iWallet Türkiye Artıları ve Eksileri
Artıları
- Kart ve hesap bilgilerini tek yerde düzenli biçimde takip etmeyi sağlar.
- Harcama geçmişini incelemek bütçe kontrolünü kolaylaştırabilir.
- Türkiye’deki finansal ihtiyaçlara uygun arayüz ve içerik sunar.
- Mobil kullanım sayesinde bilgilere hızlıca erişim imkânı verir.
- Kişisel finans takibini ayrı uygulamalar kullanmadan pratikleştirebilir.
Eksileri
- Bazı özelliklerden yararlanmak için doğrulama veya ek izinler gerekebilir.
- Uygulama performansı cihaz ve işletim sistemi sürümüne göre değişebilir.
- Finansal verileri tek uygulamada toplamak gizlilik riski oluşturabilir.
- Detaylı bütçe ve raporlama araçları sınırlı kalabilir.
- Banka entegrasyonlarında zaman zaman bağlantı veya senkronizasyon sorunları yaşanabilir.
 Analiz eden All-app
iWallet Türkiye’yi alışveriş sırasında ödeme tarafını daha düzenli yönetmek isteyen biri olarak değerlendirdiğimde, bende bıraktığı ana izlenim şu oldu: Bu, herkese her şeyi sunmaya çalışan bir uygulamadan çok, iWallet ekosistemini kullanmayı tercih eden kişiler için anlam kazanan pratik bir ödeme aracı. Ücretsiz olması ve PEGI 3 yaş derecelendirmesi, temel erişim açısından rahat bir başlangıç sağlıyor. Ancak onu değerlendirirken yalnızca mağaza uygulaması gibi düşünmemek gerekiyor; asıl değerini, alışveriş alışkanlığınız ve kullandığınız ödeme düzeniyle ne kadar iyi örtüştüğü belirliyor.
Uygulama, Alışveriş kategorisinde yer alıyor ve geliştiricisi iWallet Türkiye. Mağaza sayfasındaki ortalama puanı 4,3; bu puan yaklaşık 2,5 bin değerlendirme üzerinden oluşmuş. Benim için bu tablo, uygulamanın belirli bir kullanıcı grubunda karşılık bulduğunu gösteriyor, fakat tek başına herkes için kusursuz bir deneyim anlamına gelmiyor. Ödeme uygulamalarında kişisel beklenti çok önemli: Kimi kullanıcı hızlı ve sade bir işlem akışı ararken kimi, farklı ödeme seçeneklerini tek yerde görmek istiyor.
Günlük alışverişte nasıl bir deneyim sunuyor?
İlk kullanımda dikkat ettiğim şey, ödeme uygulamalarında sık görülen karmaşanın ne kadar çabuk ortaya çıkabildiği oldu. Bir uygulama yalnızca ödeme adımına odaklandığında anlaşılır kalabiliyor; fakat hesap, bakiye, kampanya, işlem geçmişi veya farklı kullanım senaryoları aynı ekrana yığıldığında kullanıcı neye dokunacağını düşünmek zorunda kalıyor. iWallet Türkiye’yi değerlendirirken en önemli ölçütüm bu nedenle görsel gösteriş değil, alışveriş anında karar vermeyi kolaylaştırıp kolaylaştırmadığıydı.
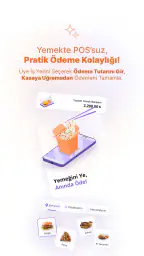
Örneğin markette kasaya geldiğinizi düşünün. Telefonunuzu açıp ödeme aracını bulduğunuzda, uygulamanın size gereksiz adımlar çıkarmaması gerekir. Bu tür bir senaryoda iWallet Türkiye’nin anlamlı tarafı, ödeme sürecini günlük alışveriş rutininizin içine yerleştirebilme ihtimali. Ben bu tip uygulamalarda, alışverişten önce hesabı ve kullanılacak yöntemi kontrol etmeyi; kasada ise yalnızca işlemi tamamlamaya odaklanmayı daha güvenli buluyorum. Böylece yoğun bir sırada uygulama içinde uzun süre gezinmek zorunda kalmıyorsunuz.
Burada küçük ama önemli bir alışkanlık önerim var: Uygulamayı ilk kez kullanacağınız alışverişi acele bir anda yapmayın. Evdeyken hesabınızı tanıyın, hangi ekranın ne işe yaradığını görün ve ödeme sırasında ihtiyaç duyacağınız bölümü önceden açıp kapatmayı deneyin. Bu, iWallet Türkiye’ye özgü bir ayar keşfi gibi görünmeyebilir; fakat ödeme uygulamalarında ilk işlemde yaşanan tereddüdü ciddi biçimde azaltan bir çalışma yöntemi. Özellikle telefonunu sık kullanan ama finans uygulamalarında çok deneyimli olmayan kişiler için bu hazırlık faydalı.
Uygulamanın ücretsiz sunulması da deneme kararını kolaylaştırıyor. Kullanıcı, başlangıçta ücretli bir üyelik yükümlülüğüyle karşılaşmadan kendi alışveriş düzenine uyup uymadığını görebiliyor. Yine de ücretsiz olması, her kullanıcı için otomatik olarak en iyi seçenek olduğu anlamına gelmiyor. Eğer zaten kullandığınız banka uygulaması veya başka bir dijital cüzdan alışveriş ihtiyaçlarınızı karşılıyorsa, yeni bir uygulamaya geçmenin getireceği hesap yönetimi ve alışkanlık değişikliği size gereksiz gelebilir.
Arayüzden çok işlem alışkanlığı belirleyici
Benim açımdan iWallet Türkiye’nin güçlü yanı, onu düzenli kullanan kişide bir alışveriş rutini oluşturabilmesi. Ödeme uygulamalarında başarı yalnızca tek bir işlemin tamamlanmasıyla ölçülmüyor. Kullanıcı, birkaç hafta sonra da uygulamayı açtığında nereden başlayacağını biliyor mu? İşlem öncesi kontrolünü kolayca yapabiliyor mu? Telefonunu başkasına verdiğinde veya yoğun bir ortamda kullanırken yanlış ekrana gitme ihtimali azalıyor mu? Bu sorular, uygulamanın gerçek hayattaki faydasını belirliyor.
Haber Masamızdan Daha Fazlası
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Bu nedenle iWallet Türkiye’yi, sürekli farklı uygulamalar deneyen biri için değil, belirli bir ödeme çözümünü benimseyip düzenli kullanmak isteyen biri için daha mantıklı buluyorum. Alışveriş sırasında hızlı davranmak isteyen kullanıcı, uygulamayı birkaç kez kullandıktan sonra kendi akışını oluşturabilir. Bir işlemden önce hesap durumunu kontrol etmek, alışveriş sonrasında hareketleri gözden geçirmek ve uygulamayı gereksiz yere açık bırakmamak gibi basit alışkanlıklar, deneyimi daha kontrollü hale getiriyor.
Bir başka pratik nokta da telefon değişikliği veya uygulamanın yeniden kurulması gibi durumlara hazırlıklı olmak. Ödeme uygulamalarında kullanıcıların en sık zorlandığı anlar genellikle normal alışveriş değil, cihaz değişimi veya giriş bilgilerinin unutulmasıdır. Bu yüzden iWallet Türkiye’yi düzenli kullanacaksanız, hesabınıza erişim için kullandığınız bilgileri güvenli biçimde saklamanız ve uygulamayı yalnızca ihtiyaç anında hatırlamaya çalışmamanız iyi olur. Bu tavsiye, kullanım deneyiminin teknik ayrıntısından çok, günlük finans düzeninin sürdürülebilirliğiyle ilgili.
Kimler için daha anlamlı bir seçim?
Uygulamanın 100 binden fazla kuruluma ulaşmış olması, onu tamamen niş bir araç olmaktan çıkarıyor. Buna rağmen ben seçim yaparken kurulum sayısından çok, uygulamanın kendi alışveriş alışkanlığınıza uyup uymadığına bakardım. iWallet Türkiye, ödeme işlemlerini belirli bir dijital cüzdan yaklaşımı altında toplamak isteyen, telefonundan alışveriş yönetmeye sıcak bakan ve yeni bir ödeme uygulamasını öğrenmek için kısa bir süre ayırabilecek kişiler için daha uygun.
Özellikle alışverişlerini sık yapan, yanında farklı kartlar veya nakit taşımak istemeyen ve ödeme sürecini telefondan yürütmeyi seven kullanıcılar uygulamadan daha fazla yarar görebilir. Aynı şekilde aile içinde alışveriş sorumluluğunu paylaşan kişiler için de hangi ödeme aracını ne zaman kullandığını daha düzenli takip etmek değerli olabilir. Burada uygulamanın tek başına bütün finans yönetiminizi çözmesini beklememek gerekir; onu, alışveriş odaklı ödeme düzeninizin bir parçası olarak görmek daha doğru.
Buna karşılık yalnızca ara sıra alışveriş yapan, mevcut banka uygulamasından memnun olan veya ödeme sırasında mümkün olduğunca az uygulama kullanmak isteyen kişilere iWallet Türkiye’yi ilk seçenek olarak önermem. Bir uygulamanın ücretsiz olması, telefonunuzda yeni bir hesap ve yeni bir alışkanlık oluşturmanın maliyetsiz olduğu anlamına gelmiyor. Zaman, dikkat ve güven duygusu da kullanıcı maliyetinin parçası.
Rakip alışkanlıklar karşısında nerede duruyor?
Geleneksel banka uygulamalarıyla karşılaştırdığımda, iWallet Türkiye’nin avantajı ödeme deneyimini alışveriş bağlamında düşünmeye daha yakın olması. Banka uygulamaları çoğu zaman hesap, transfer, kart ve güvenlik işlemlerinin tamamını kapsadığı için daha geniş bir çerçeve sunuyor. Bu genişlik güçlü bir özellik olabilir; fakat yalnızca alışveriş sırasında hızlı bir işlem yapmak isteyen biri için bazen fazla kapsamlı da hissedilebilir.
Diğer dijital cüzdanlarla kıyaslandığında ise karar noktası, hangi ekosistemi daha sık kullandığınız oluyor. Birden fazla cüzdanı aynı anda kullanmak teoride esneklik sağlar, pratikte ise bakiye takibi, giriş bilgileri ve ödeme tercihi konusunda kafa karışıklığı yaratabilir. Ben bu yüzden iWallet Türkiye’yi başka uygulamaların yerine otomatik olarak koymak yerine, alışveriş düzeninizde gerçekten bir boşluğu doldurup doldurmadığına bakarak seçerdim.
Temassız veya doğrudan kartla ödeme alışkanlığı olan kullanıcılar için de benzer bir değerlendirme yapmak gerekiyor. Fiziksel kart zaten hızlı çalışıyor ve kullanıcı ek bir uygulama açmak istemiyorsa, iWallet Türkiye’nin sunduğu yaklaşım ikna edici olmayabilir. Buna karşılık dijital ödeme akışını tek bir uygulama içinde daha bilinçli yönetmek isteyen kişi için uygulama daha anlamlı hale geliyor. En güçlü tarafı, ödeme seçeneği bolluğundan çok, düzenli kullanımda alışveriş davranışını toparlayabilmesi.
Güçlü tarafların arkasındaki gerçek kullanım değeri
iWallet Türkiye’nin dikkat çeken yönlerinden biri, ücretsiz oluşunun deneme eşiğini düşürmesi. Bir uygulamayı kullanıp kullanmayacağınızı anlamak için önce gerçek bir alışveriş rutininizde test etmek gerekir. Ben bunu yaparken yalnızca “ödeme gerçekleşti mi?” sorusuna bakmam; uygulamayı açma süresi, işlem öncesi hazırlık, işlem sonrası kontrol ve bir sonraki alışverişte aynı süreci hatırlayıp hatırlamadığıma da dikkat ederim.
Bu bakış açısıyla uygulamanın değeri, tek seferlik bir ödeme aracından ziyade tekrarlanan kullanımda ortaya çıkıyor. Her alışverişte aynı mantığı izleyebiliyorsanız, uygulama zihinsel yükü azaltıyor. Fakat menüler arasında kayboluyor veya hangi yöntemi kullanacağınızı her seferinde yeniden düşünüyorsanız, ücretsiz olmasına rağmen beklediğiniz kolaylığı sağlamayabilir.
Uygulamanın 4.1.2 sürümünü kullanırken genel değerlendirmemi güncel sürümün sunduğu deneyim üzerinden yaparım; fakat sürüm numarası tek başına kalite garantisi değildir. Kullanıcı açısından daha önemli olan, uygulamanın telefonda kararlı çalışması, giriş sürecinin anlaşılır olması ve ödeme anında beklenmedik bir duraksama yaratmamasıdır. Bu nedenle uygulamayı yükledikten sonra doğrudan yüksek tutarlı veya zaman baskılı bir alışverişte denemek yerine, küçük ve sakin bir işlemle alışmak daha akıllıca.
Android tarafında minimum işletim sistemi gereksiniminin 8.1 olması, çok eski olmayan cihazlarda erişimi mümkün kılıyor. Yine de telefonunuzun işletim sistemi kadar cihazın genel performansı, boş depolama alanı ve bağlantı kalitesi de önem taşıyor. Ödeme uygulamalarında bağlantı sorunları her zaman uygulamanın kendisinden kaynaklanmayabilir; bu yüzden işlem öncesinde telefonun internet bağlantısını ve pil durumunu kontrol etmek, son anda yaşanabilecek gereksiz stresi azaltır.
Karar vermeden önce düşünülmesi gereken sınırlamalar
Benim en önemli çekincem, kullanıcıların iWallet Türkiye’den kapsamını aşan bir finans merkezi bekleme ihtimali. Uygulamayı tüm banka işlemlerinin, bütçe planlamasının veya her türlü ödeme yönteminin yerine koyarsanız beklentiniz karşılanmayabilir. Alışveriş odaklı bir uygulamadan, kişisel finans yönetimi uygulaması kadar ayrıntılı analiz beklemek doğru olmaz.
İkinci sınırlama, alışkanlık değiştirme maliyeti. Kullanıcı zaten başka bir ödeme uygulamasında rahat ediyorsa, iWallet Türkiye’ye geçmek için gerçek bir sebep görmeyebilir. Yeni uygulamanın ücretsiz olması bu kararı kolaylaştırsa da, iki sistemi paralel kullanmak bazen işleri daha da karmaşıklaştırır. Benim tavsiyem, yalnızca belirgin bir kullanım avantajı görüyorsanız geçiş yapmanız; aksi halde sırf yeni olduğu için ödeme düzeninizi bölmemeniz.
Üçüncü konu, ödeme anındaki güven hissi. Finansal işlemlerde kullanıcı, uygulamanın yalnızca çalışmasını değil, ne yaptığını açıkça anlatmasını ister. İşlem öncesi ve sonrasında hangi adımda olduğunuzu anlamıyorsanız, küçük bir belirsizlik bile güveni azaltabilir. Bu nedenle iWallet Türkiye’yi kullanırken işlem ekranlarını aceleyle geçmemek, tutarı ve seçtiğiniz yöntemi kontrol etmek önemli. Ben bunu özellikle ilk birkaç alışverişte alışkanlık haline getirirdim.
Bir de destek ihtiyacı doğduğunda kullanıcıların sabırlı olması gerekebilir. Ödeme uygulamalarında sorunlar yalnızca uygulamadan değil, cihazdan, bağlantıdan, hesap erişiminden veya işlemin gerçekleştiği noktadan da kaynaklanabilir. Bu yüzden uygulamayı kullanacak kişinin, bir problem yaşadığında aynı işlemi art arda tekrarlamak yerine önce ekranı ve işlem durumunu kontrol etmesi daha güvenli. Başarısız görünen bir işlemi düşünmeden yeniden denemek, özellikle ödeme uygulamalarında istenmeyen sonuçlara yol açabilecek bir davranış.
Güvenli ve düzenli kullanım için önerdiğim yöntem
Ben olsam uygulamayı yükledikten sonra önce profil ve hesap akışını inceler, ardından düşük riskli bir alışverişte denerdim. İşlem tamamlandıktan sonra hareketin uygulama içinde nasıl göründüğünü kontrol ederdim. Bu ikinci adım önemli; çünkü ödeme yapmak kadar, sonrasında ne olduğunu anlayabilmek de iyi bir kullanıcı deneyiminin parçası.
Telefonunuzu başkalarıyla paylaşıyorsanız, uygulamayı açık bırakmamak ve ekran kilidini ihmal etmemek de temel bir önlem. Ayrıca alışveriş sırasında aceleyle yanlış seçeneğe dokunmamak için uygulamayı kasada ilk kez keşfetmeye çalışmayın. Önceden kısa bir prova yapmak, özellikle yaşça büyük kullanıcılar veya dijital ödeme sistemlerine yeni geçen kişiler için büyük fark yaratabilir.
Bir başka yararlı yöntem, iWallet Türkiye’yi günlük bütçenizin tamamını yönetmek için değil, belirli alışveriş türlerini takip etmek için kullanmak. Böylece uygulamanın hangi durumda size gerçekten kolaylık sağladığını daha net görürsünüz. Örneğin düzenli yaptığınız alışverişlerde aynı ödeme akışını kullanıp, diğer finans işlemlerini alıştığınız banka uygulamasında bırakabilirsiniz. Bu bölümlendirme, birden fazla uygulama kullanan kişilerin karmaşasını azaltır.
Çocukların erişebileceği bir cihazda kullanılıyorsa PEGI 3 derecelendirmesi uygulamanın yaş açısından geniş bir kitleye uygun olduğunu gösterse de, ödeme yetkisi ayrı bir konudur. Yaş derecelendirmesi finansal karar verme olgunluğu anlamına gelmez. Bu nedenle cihazı kullanan çocuk veya genç varsa, uygulamayı ve ödeme adımlarını yetişkin kontrolünde tutmak gerekir. Ben bu ayrımı özellikle aile içinde ortak telefon ya da tablet kullanıldığında önemli buluyorum.
Güncelleme ve uzun süreli kullanım beklentisi
Bir ödeme uygulamasında uzun süreli memnuniyet, ilk izlenimden çok uygulamanın günlük rutinde ne kadar görünmez hale geldiğiyle ölçülür. Kullanıcı her seferinde aynı işlemi kolayca yapabiliyorsa uygulama görevini iyi yerine getirir. Fakat zaman içinde giriş, işlem kontrolü veya ödeme adımları kullanıcıya ağır gelmeye başlarsa, daha geniş hizmet sunan bir banka uygulamasına geri dönmek doğal olabilir.
iWallet Türkiye’nin geliştiricisinin iWallet Türkiye olması, uygulamanın kendi markası çevresinde şekillenen bir deneyim sunduğunu düşündürüyor; ben bunu bağımsız bir finans merkezinden çok, belirli bir ödeme yaklaşımına bağlı bir araç olarak yorumluyorum. Bu, o yaklaşımı benimseyenler için avantaj, her şeyi tek uygulamada arayanlar için ise sınırlama olabilir.
Kullanıcı topluluğunun yaklaşık 2,5 bin değerlendirmeyle oluşan 4,3’lük ortalaması, uygulamanın tamamen göz ardı edilecek bir deneyim olmadığını gösteriyor. Ancak puanları okurken kendi önceliğinizi korumak gerekir. Bir kullanıcı için hızlı ödeme en önemli konu olabilir, başka biri ise hesap yönetimini veya alışveriş sonrası kontrolü daha değerli bulabilir. Benim kararımda asıl ağırlık, uygulamanın kendi rutinimde tekrar tekrar işe yarayıp yaramadığı olurdu.
Son kararım: doğru kullanıcıda başarılı, herkese zorunlu değil
iWallet Türkiye, ücretsiz bir alışveriş ve ödeme uygulaması olarak denemesi kolay, düzenli bir dijital ödeme alışkanlığı kurmak isteyenler için makul bir seçenek. Ben onu, mevcut banka uygulamasından memnun olmayan veya alışveriş odaklı farklı bir ödeme düzeni arayan kişilere önerebilirim. Kurulum sayısının 100 bini aşması ve kullanıcı puanının iyi seviyede olması da uygulamanın belirli bir kitle tarafından kullanıldığını gösteriyor.
Fakat bu uygulamayı herkesin yüklemesi gereken evrensel bir çözüm olarak görmüyorum. Kartıyla ödeme yapmaktan memnun olan, yeni hesap yönetimi istemeyen veya kapsamlı banka hizmetlerini tek yerde arayan kişiler için alışılmış alternatifler daha iyi olabilir. iWallet Türkiye’nin gerçek avantajı, kullanıcı onu düzenli bir alışveriş rutininin parçası yaptığında ortaya çıkıyor; tek seferlik merakla yükleyip hemen silerseniz sunduğu yaklaşımı değerlendirme fırsatı bulamayabilirsiniz.
Benim nihai görüşüm dengeli: iWallet Türkiye, belirli bir ödeme ekosistemine uyum sağlayan kullanıcı için sade ve işe yarar bir yardımcı olabilir; fakat başarısı, uygulamanın özelliklerinden çok sizin alışveriş alışkanlığınızla kurduğu uyuma bağlı. Yeni bir ödeme uygulaması denemeye açıksanız, önce küçük ve sakin bir işlemle başlayın, işlem sonrasını kontrol edin ve birkaç alışveriş boyunca gerçekten zaman kazandırıp kazandırmadığına bakın. Bu testten sonra hâlâ doğal geliyorsa kullanmaya devam etmek mantıklı; değilse, sırf ücretsiz diye ödeme düzeninizi değiştirmek zorunda değilsiniz.
Sıkça Sorulan Sorular
iWallet Türkiye nedir ve hangi amaçlarla kullanılır?
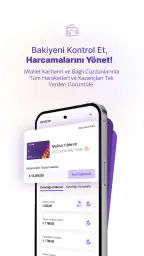
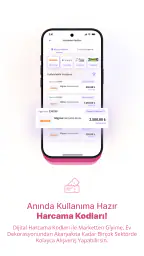
iWallet Türkiye, kullanıcıların dijital cüzdan işlemlerini tek bir uygulama üzerinden yönetmesine yardımcı olmayı amaçlayan bir finans uygulamasıdır. Uygulama üzerinden bakiye takibi, kart veya ödeme işlemleri, kampanya görüntüleme ve destek hizmetleri gibi özelliklere erişilebilir. Ancak sunulan hizmetler hesap türüne ve güncel uygulama sürümüne göre değişebileceğinden, kayıt sırasında açıklanan koşulları dikkatlice incelemek gerekir.
iWallet Türkiye hesabı nasıl oluşturulur ve kayıt için hangi bilgiler gerekir?
Hesap oluşturma sürecinde genellikle cep telefonu numarası, kişisel bilgiler ve doğrulama kodu istenir. Bazı işlemler için kimlik doğrulaması veya ek belgeler talep edilebilir. Kayıt sırasında girilen bilgilerin doğru ve güncel olması önemlidir; hatalı bilgiler hesap erişiminde sorun çıkarabilir. Uygulamayı indirmeden önce yaş, kullanım koşulları ve kimlik doğrulama gerekliliklerini kontrol etmeniz önerilir.
iWallet Türkiye güvenli mi ve kişisel bilgiler nasıl korunuyor?
iWallet Türkiye’de hesap güvenliği için şifre, SMS doğrulaması veya benzeri güvenlik adımları kullanılabilir. Buna rağmen hiçbir dijital finans uygulaması tamamen risksiz değildir. Uygulamayı yalnızca resmi mağazalardan indirmeniz, giriş bilgilerinizi paylaşmamanız ve telefonunuzda ekran kilidi kullanmanız gerekir. Kayıp cihaz, şüpheli işlem veya hesabınıza izinsiz erişim fark ederseniz uygulama içindeki destek kanallarına hemen başvurmalısınız.
iWallet Türkiye ile para gönderme, ödeme yapma veya bakiye yükleme mümkün mü?
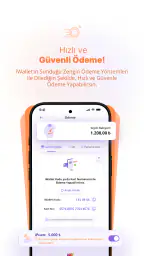
Uygulamanın para gönderme, ödeme gerçekleştirme ya da bakiye yükleme özellikleri, iWallet Türkiye’nin sunduğu güncel hizmetlere ve hesabınızın yetkilendirme seviyesine bağlıdır. İşlem yapmadan önce ücretleri, limitleri, işlem sürelerini ve desteklenen yöntemleri kontrol etmek gerekir. Bazı işlemler banka hesabı, kart veya doğrulanmış kullanıcı hesabı gerektirebilir. Güncel koşullar uygulama içindeki ilgili menülerde açıklanır.
iWallet Türkiye ücretsiz mi, uygulamada hangi ücretler uygulanabilir?
Uygulamanın indirilmesi ücretsiz olsa bile bazı finansal işlemler, para transferleri, kart kullanımı, bakiye yükleme veya para çekme hizmetleri için ücret alınabilir. Ücretler işlem türüne, kullanılan yönteme ve güncel hizmet politikasına göre değişebilir. Bu nedenle kayıt olmadan veya işlem onayı vermeden önce ücret tarifesini ve varsa limitleri incelemeniz önemlidir. Beklenmeyen kesintiler konusunda destek ekibinden bilgi alabilirsiniz.


